Resposta direta: como organizar o funil de vendas no CRM da corretora
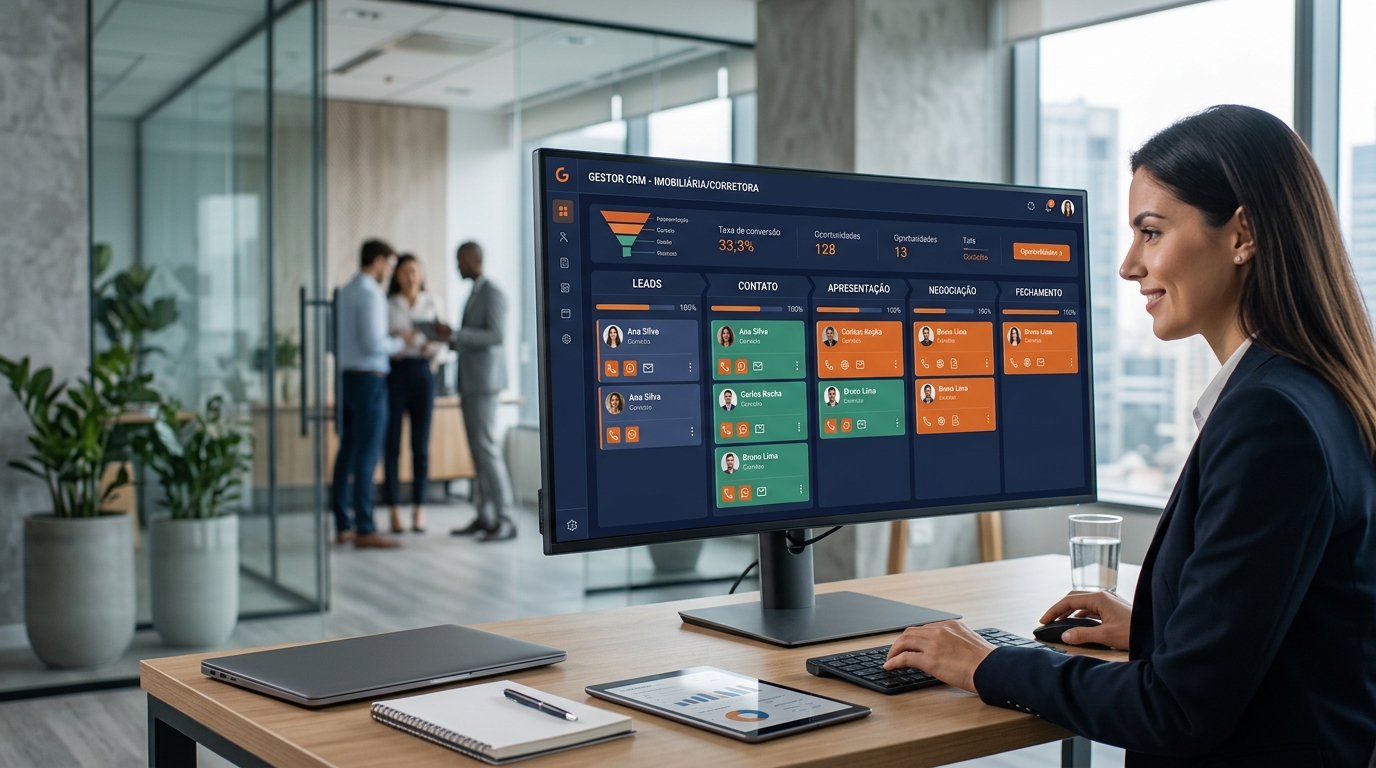
Organizar o funil no CRM significa transformar a sua rotina comercial em etapas visíveis, com regra de entrada, regra de saída, prazo de resposta e responsável. Na prática, o corretor precisa de cinco decisões: (1) quantos funis vai manter, geralmente um por ciclo de venda, não um por seguradora; (2) quais etapas representam o que o cliente já fez, e não o que você sente; (3) quais substatus explicam por que uma oportunidade parou; (4) qual o SLA de contato e follow-up por produto; (5) quais indicadores serão lidos toda semana.
Se você faz isso com disciplina, o funil deixa de ser um quadro bonito e vira previsão de produção. Este guia é um passo a passo de desenho e implantação do funil — diferente de conteúdos que tratam de onboarding de vendedor no CRM ou da passagem de bastão entre atendimento e vendas, que são etapas posteriores.
Antes de desenhar: os 4 erros que travam o funil da corretora
- Etapa que descreve sentimento, não fato. "Cliente interessado" ou "quente" não é etapa. "Cotação enviada" e "proposta em análise na seguradora" são fatos verificáveis.
- Funil único para ciclos muito diferentes. Vender auto para pessoa física e saúde empresarial de 30 vidas no mesmo funil produz média inútil: um fecha em dias, o outro em meses.
- Oportunidade sem data da próxima ação. Sem tarefa agendada, o lead vira arquivo morto. A pergunta certa não é "o que houve?", é "quando é o próximo contato e o que será dito?".
- Perda sem motivo padronizado. Se o motivo é texto livre, você nunca vai saber se perde por preço, por prazo de resposta, por rede credenciada ou por falta de documento.
Passo 1 — Defina quantos funis a corretora precisa
A regra prática: crie um funil novo apenas quando as etapas mudarem, não quando o produto mudar. Se auto e residencial passam pelas mesmas etapas, use o mesmo funil e separe por campo "produto". Se saúde empresarial exige análise de documentos, entrevista de declaração de saúde e implantação, as etapas são outras — aí sim vale um funil separado.
Divisão sugerida para a maioria das corretoras
- Funil massificado (auto, residencial, vida individual): ciclo curto, alto volume, decisão rápida.
- Funil de benefícios e corporativo (saúde empresarial, odonto, vida em grupo): ciclo longo, múltiplos decisores, dependência de documentos e prazos da operadora.
- Funil de renovação e carteira: não é prospecção, é retenção. Misturar renovação com lead novo distorce a taxa de conversão e esconde risco de cancelamento.
Corretor solo pode começar com dois funis (novo negócio e renovação) e evoluir depois. Estrutura demais no início costuma ser abandonada na terceira semana.
Passo 2 — Escreva as etapas com critério de entrada e de saída
Cada etapa precisa responder: o que precisa ser verdade para a oportunidade entrar aqui e o que precisa acontecer para ela sair. Sem isso, cada pessoa da equipe move o card por critério próprio.
Modelo de funil de novo negócio (ciclo curto)
| Etapa | Entra quando | Sai quando |
|---|---|---|
| Lead recebido | Contato entrou por indicação, site, WhatsApp ou campanha e foi cadastrado | Houve primeira tentativa de contato registrada |
| Contato realizado | Cliente respondeu por telefone, mensagem ou reunião | Necessidade e perfil de risco levantados |
| Qualificado | Existe necessidade real, dados mínimos e capacidade de decisão | Dados suficientes para cotar (ex.: CPF, veículo, CEP de pernoite, uso) |
| Cotação em elaboração | Dados completos recebidos | Comparativo enviado ao cliente |
| Proposta apresentada | Cliente recebeu o comparativo com coberturas e valores | Cliente escolheu opção ou pediu ajuste |
| Negociação/ajuste | Cliente pediu revisão de cobertura, franquia ou forma de pagamento | Aceite verbal ou por escrito |
| Fechamento e emissão | Aceite registrado | Proposta transmitida e apólice/contrato emitido |
Modelo de funil de benefícios e corporativo (ciclo longo)
- Prospecção ativa — empresa mapeada, decisor identificado (RH, sócio ou financeiro).
- Diagnóstico — número de vidas, faixas etárias, contrato atual, data de aniversário do contrato e dores relatadas.
- Documentos e elegibilidade — CNPJ, contrato social, relação de vidas e demais exigências das operadoras cotadas.
- Cotação com operadoras — pedidos enviados, prazos de retorno controlados por tarefa.
- Apresentação consultiva — comparativo de rede, coparticipação, reembolso e custo por faixa etária.
- Análise interna do cliente — decisão coletiva; aqui o SLA é de acompanhamento, não de pressão.
- Contratação e implantação — assinatura, envio de cadastros, cronograma de entrada em vigor.
Repare que o campo mais valioso do funil corporativo é a data de aniversário do contrato atual. É ele que transforma um "não agora" em oportunidade agendada para o ciclo seguinte.
Passo 3 — Crie substatus para explicar paradas
Substatus é o detalhe dentro da etapa. Ele responde "por que essa oportunidade não anda?". Padronize em lista fechada, com poucas opções:
- Em cotação: aguardando dados do cliente | aguardando retorno da seguradora | vistoria prévia pendente | análise de perfil pendente.
- Em proposta: aguardando decisão | comparando com concorrente | pedido de revisão de valor | aguardando aprovação de terceiro (sócio, cônjuge, matriz).
- Em fechamento: documentação incompleta | pendência de pagamento a combinar | aguardando emissão.
Para perda, use motivos fechados: preço acima do orçamento, rede/cobertura insuficiente, permaneceu com o concorrente, sem resposta após X tentativas, perfil recusado pela seguradora, cliente adiou a decisão. Motivo padronizado é o que permite corrigir o processo depois — se 40% das perdas forem "sem resposta", o problema não é preço, é cadência.
Passo 4 — Defina SLAs de contato e cadência de follow-up
SLA aqui é compromisso interno da corretora, definido por você — não é norma de mercado. Escolha números que a sua equipe consiga cumprir e revise depois com dados do próprio funil.
Exemplo de padrão interno (ajuste à sua realidade)
- Primeiro contato com lead novo: mesmo dia útil, idealmente na primeira hora para leads de campanha.
- Envio da cotação massificada: até 1 dia útil após receber todos os dados.
- Retorno após envio da proposta: follow-up em 24–48h, depois em 3–5 dias, depois em 10 dias.
- Cotação corporativa: confirmação de recebimento no mesmo dia e atualização a cada 3 dias úteis enquanto houver operadora pendente.
- Regra de encerramento: após 4 tentativas sem resposta em canais diferentes, mover para perdido com motivo "sem resposta" e agendar reaproximação futura.
A cadência só funciona se cada oportunidade tiver uma tarefa futura obrigatória. Card sem próxima ação é o principal vazamento de funil em corretora pequena.
Passo 5 — Padronize o cadastro mínimo do lead
Funil organizado começa em cadastro decente. Campos obrigatórios sugeridos:
- Nome, telefone com DDD, e-mail e canal de origem (indicação, site, campanha, carteira, prospecção ativa).
- Produto de interesse e ramo.
- Data de vencimento da apólice ou do contrato atual.
- Responsável pelo atendimento.
- Observação de contexto (o que o cliente pediu, com as palavras dele).
Origem bem preenchida é o que permite, meses depois, comparar conversão de indicação contra conversão de campanha — e decidir onde investir tempo.
Passo 6 — Escolha os indicadores que você vai olhar toda semana
Poucos indicadores, lidos sempre. Sugestão de painel semanal:
- Leads novos por origem — mede entrada.
- Taxa de conversão por etapa — mostra onde o funil estrangula (ex.: muitos cotados, poucas propostas apresentadas).
- Tempo médio por etapa — revela gargalo operacional, como demora de emissão.
- Oportunidades sem próxima tarefa — indicador de higiene; a meta saudável é zero.
- Motivos de perda agrupados — direciona treinamento e argumentação.
- Renovações com vencimento nos próximos 60 dias — protege a carteira.
Exemplo hipotético de leitura de funil
Exemplo hipotético, criado para ilustrar o raciocínio — não representa dados de clientes reais nem resultado prometido. Uma corretora registra em um mês: 100 leads recebidos, 78 contatos realizados, 52 qualificados, 45 cotações enviadas, 30 propostas apresentadas e 12 fechamentos. A conversão total é 12%. O maior degrau está entre proposta apresentada (30) e fechamento (12). Ao abrir os motivos de perda, 8 aparecem como "sem resposta". A conclusão prática não é baixar preço: é revisar a cadência de follow-up pós-proposta e o script do segundo contato. No mês seguinte, o mesmo relatório mostra se a mudança teve efeito.
Checklist de implantação do funil no CRM
- Definir os funis (novo negócio, corporativo, renovação) e quem é o dono de cada um.
- Escrever etapas com critério de entrada e saída em uma página só.
- Criar lista fechada de substatus e de motivos de perda.
- Definir campos obrigatórios de cadastro, incluindo origem e vencimento.
- Estabelecer SLA de primeiro contato e cadência de follow-up por tipo de produto.
- Regra de ouro: nenhuma oportunidade aberta sem tarefa futura.
- Migrar a planilha atual apenas com oportunidades vivas; o histórico morto vai para arquivo.
- Treinar a equipe com casos reais da própria carteira, movendo cards juntos.
- Marcar reunião semanal de funil com pauta fixa: entradas, gargalo, perdas, renovações.
- Revisar o desenho depois de 60 a 90 dias, com base nos indicadores, não em opinião.
Como migrar da planilha sem perder negócio
- Congele a planilha em uma data. A partir dali, tudo novo nasce no CRM.
- Separe o que está vivo. Oportunidade com contato nos últimos 60 dias entra no funil; o resto vira base de reaproximação, não card aberto.
- Padronize antes de importar. Telefone com DDD, produto, origem e responsável. Importar sujeira é replicar o problema.
- Rode duas semanas em paralelo só para conferência, depois desligue a planilha de verdade. Sistema paralelo eterno mata a adoção.
Como o Ikaros ERP ajuda
O Ikaros ERP é o sistema de gestão para corretoras de seguros do Hub Ikaros. Ligando o que foi descrito acima aos recursos disponíveis:
- Problema: leads espalhados em WhatsApp, caderno e planilha. Rotina: todo contato novo é cadastrado no mesmo dia. Recurso: CRM com cadastro de leads e histórico de interações. Indicador: leads novos por origem no período.
- Problema: ninguém sabe em que pé está cada cotação. Rotina: mover a oportunidade sempre que houver fato novo. Recurso: funis e acompanhamento de oportunidades. Indicador: conversão e tempo médio por etapa.
- Problema: cliente fechado que some no pós-venda. Rotina: registrar solicitações e retornos no cadastro do cliente. Recurso: gestão de clientes, atendimento e pós-venda. Indicador: atendimentos abertos e tempo de resolução.
- Problema: comissão conferida "de cabeça". Rotina: registrar vendas e acompanhar o recebimento. Recurso: gestão de vendas e comissões. Indicador: produção por período e por responsável.
- Problema: meta que só aparece no fim do mês. Rotina: leitura semanal do painel. Recurso: metas e indicadores de produção. Indicador: percentual da meta atingido e distância para o fechamento.
Limitações que você deve considerar antes de decidir: integrações e automações dependem de configuração, permissões e do plano contratado; nenhum sistema corrige processo indefinido nem preenche cadastro sozinho; valores e condições devem ser confirmados em consulta atual em erp.ikaros.com.br/planos. O ganho vem da combinação entre desenho de funil, disciplina de registro e leitura periódica dos indicadores — não da ferramenta isolada.
Se a sua dificuldade não é só a ferramenta, mas a rotina comercial da equipe, o Hub Ikaros também oferece treinamentos e mentorias em gestão e comercial pela Ikaros Brokers, que podem ser combinados com a implantação do funil para que o time aplique o processo no dia a dia.
Perguntas frequentes
Quantas etapas o funil de uma corretora de seguros deve ter?
Entre 5 e 7 etapas na maioria dos casos. Menos que isso esconde gargalos; mais que isso vira burocracia e a equipe para de mover os cards. Se precisar de mais detalhe, use substatus dentro da etapa em vez de criar etapas novas.
Devo criar um funil separado para cada produto ou seguradora?
Não. Crie funil separado quando as etapas forem diferentes, como ocorre entre seguro massificado e benefícios corporativos. Produto e seguradora devem ser campos ou filtros, não funis distintos, senão você fragmenta os relatórios.
Em quanto tempo devo fazer o primeiro contato com um lead novo?
Defina um SLA interno realista e cumpra sempre; um padrão comum é responder no mesmo dia útil e priorizar leads de campanha na primeira hora. Esse prazo é uma política da sua corretora, não uma exigência regulatória, e deve ser revisto com base nos seus próprios dados de conversão.
Quando devo dar uma oportunidade como perdida?
Quando o cliente disser não, quando fechar com outro ou quando esgotar a cadência definida (por exemplo, quatro tentativas em canais diferentes sem resposta). Registre sempre o motivo em lista padronizada e agende uma reaproximação futura, principalmente perto do vencimento da apólice atual.
Como acompanhar renovações dentro do funil?
Mantenha um funil próprio de renovação, alimentado pela data de vencimento registrada no cadastro do cliente. Assim as renovações não inflam a taxa de conversão de novos negócios e você consegue agir com antecedência sobre a carteira.
O CRM resolve sozinho a desorganização comercial da corretora?
Não. O CRM organiza e dá visibilidade ao que já foi definido: etapas, critérios, prazos e responsáveis. Sem esse desenho e sem disciplina de registro, o sistema apenas reproduz a bagunça em outra tela.
Próximo passo
Se você quer sair da planilha e estruturar etapas, substatus, SLAs e indicadores dentro de um sistema feito para corretoras, responda o questionário do Ikaros ERP e converse com o time sobre uma demonstração aplicada à sua operação. Para tratar de treinamento comercial e consultoria de processo, o contato institucional é ikaros.com.br.
Conteúdo informativo para corretores de seguros, produzido pelo Hub Ikaros. Recursos do ERP descritos conforme a base autorizada; disponibilidade de integrações e automações depende de configuração, permissões e plano. Valores e condições comerciais devem ser confirmados diretamente com a Ikaros.